Les utilisateurs de mobile money dans l’Union monétaire ouest-africaine (UMOA) pourront bientôt conserver davantage d’argent sur leur portefeuille électronique. Dans une instruction datée du 8 octobre 2026, la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) relève à 4 millions FCFA le solde maximal qu’un client identifié peut détenir auprès d’un même établissement émetteur, contre 2 millions auparavant. La mesure doit entrer en vigueur le 2 novembre dans les huit pays de l’Union.
Le plafond des rechargements augmente aussi
L’instruction porte également de 10 à 15 millions FCFA le cumul des rechargements qu’un client peut effectuer sur un mois auprès d’un même établissement. Cette hausse de 50 % concerne les sommes chargées sur le portefeuille électronique. Elle ne signifie pas qu’un utilisateur pourra effectuer un transfert unique de 15 millions FCFA.
Les deux plafonds mesurent des choses différentes. Le premier limite le montant qui peut rester sur le compte à un moment donné. Le second fixe le total des rechargements autorisés pendant le mois. Les limites de transfert par opération restent régies par les conditions applicables aux services et aux comptes concernés.
Ce que le changement peut signifier pour les utilisateurs
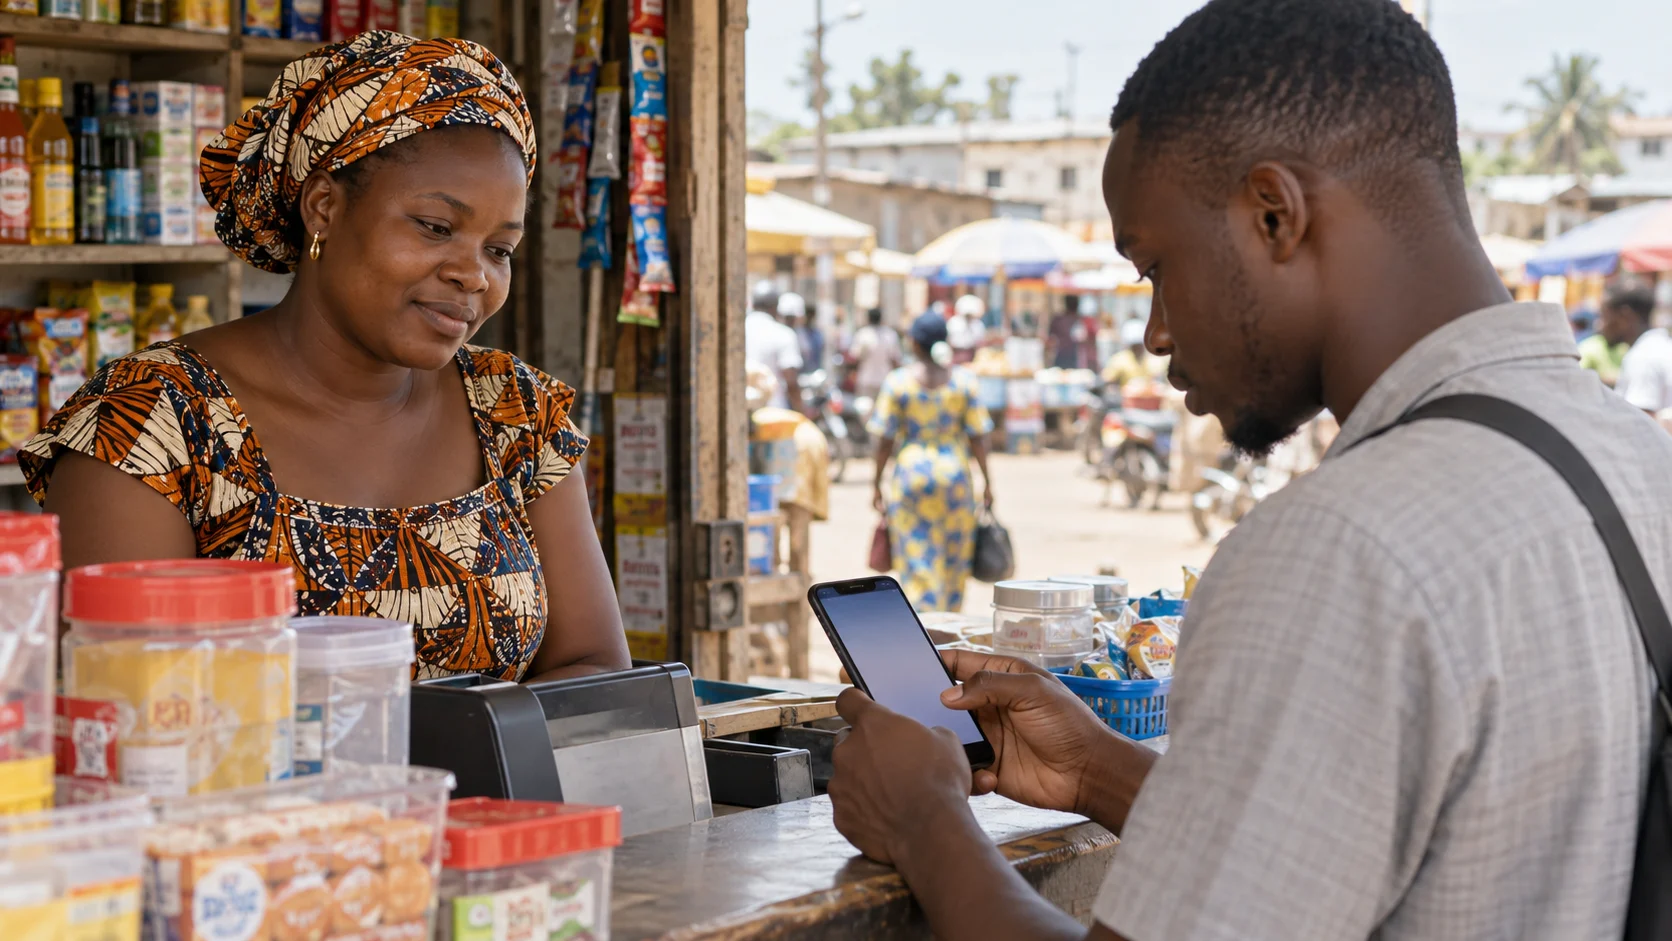
Pour les particuliers, le relèvement du solde autorisé peut réduire la nécessité de répartir leur argent entre plusieurs comptes lorsqu’ils utilisent les services d’un même émetteur. Pour les commerçants et les petites entreprises qui encaissent ou paient par mobile money, la nouvelle limite mensuelle de rechargement peut offrir davantage de marge pour alimenter leur portefeuille.
Il ne s’agit toutefois ni d’une obligation de conserver davantage d’argent sur un portefeuille, ni d’une garantie que chaque opération sera acceptée. Les utilisateurs devront toujours respecter les règles d’identification et les conditions fixées par leur prestataire. Les frais, les limites de retrait et les plafonds de transfert ne sont pas modifiés par les seuls chiffres annoncés ici.
Une entrée en vigueur prévue le 2 novembre
La date d’application, le 2 novembre 2026, coïncide avec une échéance importante pour les paiements interopérables dans l’Union. Les deux évolutions concernent le même environnement de paiement, mais les informations disponibles ne disent pas que la hausse des plafonds est une conséquence directe du déploiement de PI-SPI, la Plateforme interopérable du système de paiement instantané.
Pour les opérateurs de monnaie électronique, la mise en œuvre suppose d’adapter les contrôles de solde et de rechargement. Le texte de la BCEAO constitue la référence réglementaire ; les modalités pratiques offertes aux clients seront précisées par chaque établissement.
Source : BCEAO, instruction sur les plafonds de monnaie électronique, 8 octobre 2026.